この記事について(新NISAハブ・子記事2)
本記事は『新NISA 制度の意図を読む — 4つの不安への「答え」はどこまで成立するか』 の子記事2です。姉妹記事 『老後2,000万円問題を原文から読み直す』 と併読を推奨。本稿は新NISAの運用中に発生する最大の心理的ハードル『暴落』に焦点を当て、2024年8月5日の「令和のブラックマンデー」実データと過去暴落の回復時間、長期リターン統計、行動経済学の知見を一次ソースで整理します。
独自ファクトチェック・検証視点
2024年8月5日の日経平均暴落は日本経済新聞および日経インデックス公式ページを一次ソースとしました。過去暴落の回復時間はmyINDEX(S&P500・TOPIX配当込み長期データ)、Vanguard Cost Averaging研究、Morningstar ‘Mind the Gap 2024’、DALBAR QAIBを参照。プロスペクト理論はKahneman & Tversky 1979 Econometricaおよび1992年Journal of Risk and Uncertainty論文。新NISA制度は金融庁特設サイト、JSDA新NISA白書(2025年6月)に基づきます。本稿は個別銘柄推奨・売買タイミング助言を含みません。判断は読者自身の責任で行ってください。
2026年8月18日 訂正
一般NISAの非課税期間終了時について、「強制的に損失確定」としていた記述を訂正しました。金融庁の案内では、期間終了前に売却するか、終了後に課税口座へ払い出して継続保有するかを選択します(金融庁「2023年までのNISA」)。
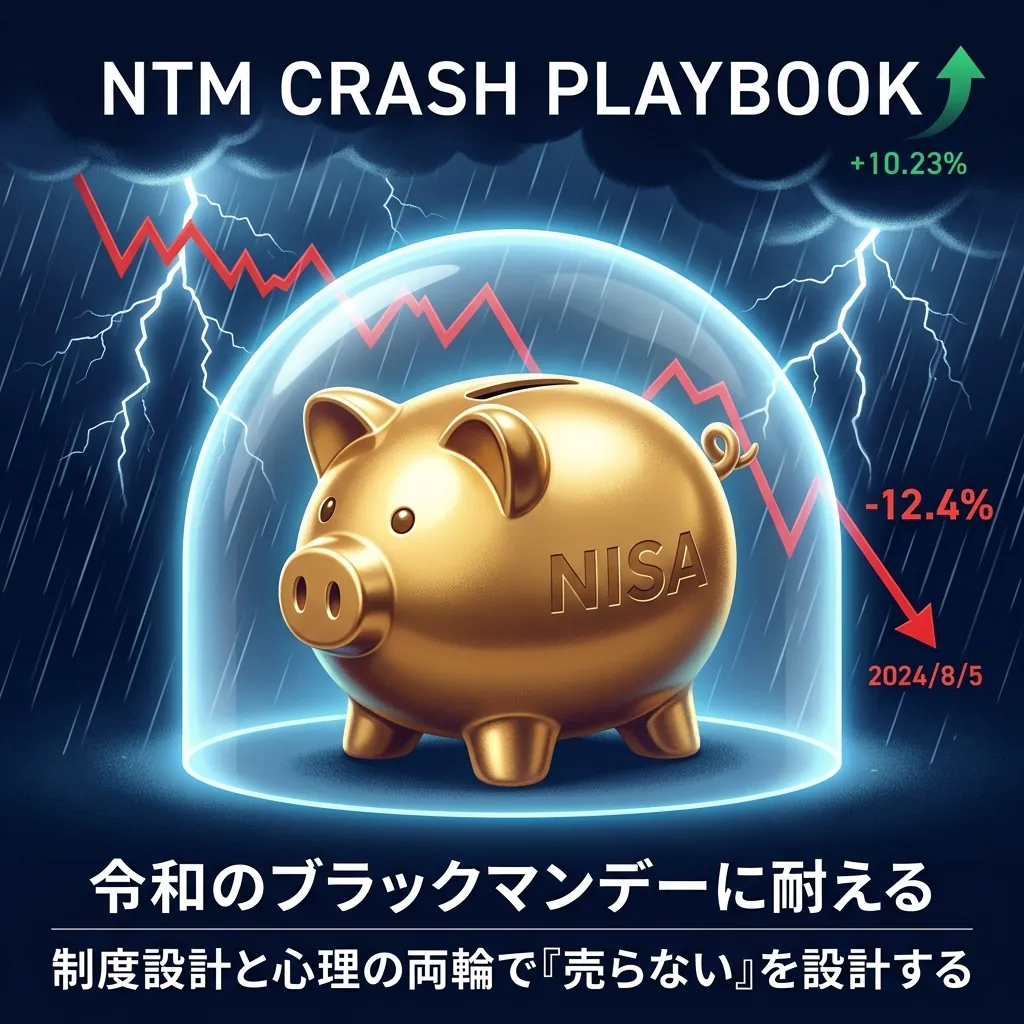
2024年8月5日。日経平均は前週末比 -4,451円28銭(-12.40%) で引けた(日経公式『2024年8月の日経平均株価』)。下落幅は1987年ブラックマンデー翌日の3,836円安を超え歴代最大。下落率は歴代2位。メディアは「令和のブラックマンデー」と呼んだ。
SNSには「損切った」「何これ」「もうやめる」の悲鳴が溢れた。新NISAは2024年1月スタート。当時まだ制度開始から半年、多くの投資初心者が初めて経験する大きな下落だった。
しかし翌8月6日、日経平均は +3,217円04銭(+10.23%) で引ける。歴代最大の上げ幅(旧記録:1990年10月2日の2,676円)だった。たった2日間で市場は -12%から+10%という激しい振幅のメッセージを投じた。
新NISA民はこの2日間で何を学んだか。何を学ぶべきだったか。
本稿は、制度設計・過去暴落の回復時間・長期リターン・行動経済学の4レイヤーで、「売らないで済む構造」を設計する。「売るな」という精神論ではない。制度が何を支援し、心理が何を歪めるかを、一次データで整理する。
暴落を「設計」で耐える — 制度と心理の4レイヤー
2024年8月の実データ、過去暴落の回復時間、長期リターン、行動経済学の4つを重ねると、「売らないで済む構造」の輪郭が見える。
レイヤー①:制度設計
レイヤー②:回復時間
レイヤー③:長期リターン
レイヤー④:行動経済学
レイヤー① 制度設計 — 新NISAは「暴落前提」で組まれている
新NISAの3つの設計は、明確に暴落への耐性を意識している。金融庁 NISA特設サイトを読み返すと、この設計意図が見えてくる。
1. 無期限保有
旧つみたてNISAは20年、一般NISAは5年という非課税保有期間があった。特に一般NISAでは、非課税期間終了時に、売却するか課税口座へ払い出して継続保有するかを選ぶ必要があり、2024年以降のNISAへはロールオーバーできなかった。制度の終了時期が暴落と重なると、非課税のまま保有を続ける選択肢がなくなることが、時間軸の制約になった。
新NISAはこの教訓から、保有期間を無期限にした。暴落が来ても「いつか売らねばならない」という圧力がない。「回復を待てる時間」は投資家の最大の武器であり、新NISAはそれを無限に提供する。
2. 生涯1,800万円枠の『復活』
新NISAでは、保有している商品を売却すると、翌年にその非課税枠が復活する。つまり「緊急で売る必要があっても、翌年には枠を取り戻せる」。
これは、暴落時の意思決定を柔らかくする重要な設計だ。「一度売ったら枠が永久に消える」旧NISAに比べて、部分売却のコストが劇的に下がっている。後述する「部分売却オプション」を現実的にするのは、この枠復活ルールである。
3. 非課税(含み損でも課税されない)
含み損でも含み益でも、NISA口座の中では税金が発生しない。一般口座だと、暴落で含み損を抱えた場合、損益通算のために売却して「損失を確定」させる判断が合理的になる場面がある。NISA口座ではこの判断圧力がない。「売らなくていい」という選択肢が、税制的に中立になる。

無期限で待てるのは分かったけど、翌年に枠が復活するなら「暴落したら一旦売って、底値で買い直す」方が賢いんじゃないのか?

理論上はそう見えますよね。ただ、底値を正確に当てるのはプロでも至難です。売った後に急反発すると、非課税で値戻しを取る権利を手放すことになります。枠の復活はタイミング投資のためではなく、どうしても生活資金が必要になったときの「安全弁」と捉えるのが制度の意図だと思います。
レイヤー② 過去暴落の回復時間 — 市場と期間で全く違う
「暴落が来ても長期で回復する」という言説は、一部だけ真実で、一部は不正確だ。市場と期間によって回復時間は桁違いに違う。一次データで整理する。
| 暴落 | 下落率 | 回復までの期間 |
|---|---|---|
| コロナショック 2020/3 | S&P500 -33.92% | 約5ヶ月(2020/8/18に戻す) |
| ブラックマンデー 1987/10 | NYダウ 約-22%(単日) | 約1年半〜2年 |
| リーマンショック 2008 | S&P500 -57%(2007/10→2009/3) | 約4年(2013年に戻す。円換算なら約6年) |
| ITバブル崩壊 2000 | NASDAQ -78%(2000/3→2002/10) | 約15年(2015/4/23に最高値更新) |
| 日本バブル崩壊 1989 | 日経平均 38,915円から下落 | 約34年(2024/2/22に更新) |
出典:myINDEX「過去97年の暴落・回復一覧」、Bloomberg「Dot-Com Nightmare Is Over」、楽天トウシル「34年前バブル前夜」
何が読み取れるか
- コロナショックは特殊な早さで回復した。主要因はFRBの超緩和と財政出動。通常の暴落はこれほど早くない
- リーマンは4年。米国株に30年投資する人なら、この期間は吸収できる
- ITバブルのNASDAQは15年。テーマ集中投資の危険性がここに現れる
- 日本バブルは34年。市場を間違えると、人間の寿命より長く回復しないことがある
最後の点は重要だ。「長期投資すれば必ず回復する」という言説は、米国株の30年リターンを念頭に置いた経験則であり、日本株のバブル後を見ると成立しない期間もあった。市場選択そのものがリスクである。
34年も戻らない市場があるなら、「長期で持てばいつか必ず報われる」という前提自体が怪しくないか? オルカンでも同じことが起きるかもしれんじゃろ。
おっしゃる通り、全世界分散であっても、10年単位で低迷が続く可能性はゼロではありません。だから「市場の回復力を信じる」こと以上に、「自分の運用期間がその低迷に耐えられる長さか」を点検することが不可欠なんです。
レイヤー③ 長期リターン — 「暴落を含んでこの数字」
過去暴落の回復時間を見た上で、長期リターンは暴落を含んだ数字であることを確認する。
- S&P500 30年平均リターン:約 10.1〜10.4%(配当再投資込み、インフレ調整後 約7.43%)— Fidelity、Macrotrends、NYU Stern Damodaran 1928-2024データ
- MSCI ACWI(全世界株):iShares ACWI ETF 10年 11.25%、15年 9.39%、30年 7.95%
- TOPIX配当込み:JPX 過去20年(2003/4→2023/4)年率 6.9%
これらの数字には、リーマンもコロナも日本バブル後の停滞も、すべて含まれている。つまり「暴落が来ても年平均7〜10%は取れた」というのが、過去30年の米国株・全世界株の実績だ。
重要なのは、この数字は開始時点と終了時点の長期平均であって、途中の経路は平坦ではなかったこと。30年平均10%と言っても、2000-2002年には-40%、2007-2009年には-57%、2020年3月には-33%のドローダウンを経験している。経路の途中で売ると、この10%のリターンに到達できない。
積立(ドル・コスト平均法)は万能ではない
Vanguard『Cost averaging: Invest now or temporarily hold your cash』(2023年2月) によれば、ランプサム投資(一括投資)がドル・コスト平均法(DCA)を上回る確率は61.6〜73.7%。つまり理論的には、手元資金がある場合、分散して積み立てるより一括投資の方がリターンは高くなりやすい。
ではなぜ積立が推奨されるか。心理的負担を下げ、暴落時に売る誘惑を減らすためだ。毎月同額を機械的に買い付けることで、「高値で買ってしまった」後悔も、「安値で買えなかった」後悔も、構造的に回避できる。新NISAのつみたて投資枠は、この心理設計を公的に制度化したものである。
一括投資の方が約7割の確率で勝てるなら、手元資金を一気に突っ込む方が合理的じゃないか? 積立で現金を寝かせておくのは損じゃろ。
数字の上では資金を長く市場に置く方が有利です。ただ、一括で買った直後に令和ブラックマンデーのような12%下落を食らったとき、平常心を保てる人はごく少数なんですよね。つみたて枠は「数学的な最大利益」を狙う場所ではなく、「暴落の恐怖で市場から退場しないための保険」として機能しているんです。
レイヤー④ 行動経済学 — 損失回避と『投資家ギャップ』
最後のレイヤーが、心理のバグだ。これが暴落時の判断を歪める最大の要因である。
プロスペクト理論(損失回避)
人間は同額の利益の喜びより、同額の損失の痛みを約2倍強く感じる
後継のTversky & Kahneman (1992) で推定された損失回避係数は λ ≈ 2.25。つまり100万円の利益を得る喜びは、100万円の損失の痛みの半分以下。
これが暴落時に何を引き起こすか。-20%の含み損は、+20%の含み益の2倍以上の精神的負荷になる。だから「含み益は放置するが、含み損は早く確定したい」という非合理な行動が発生する。心理学用語で「ディスポジション効果」と呼ばれる現象だ。
投資家ギャップ(Morningstar / DALBAR)
この心理バグが実際のリターンにどう出るかを示すのが、Morningstar「Mind the Gap 2024」 である。
- 2013-2023年の10年間、投資家のドル加重リターン:6.3% vs ファンド自体のリターン:7.3%
- ギャップ:年率 1.1pt(約15%のリターンを取り逃がす計算)
同様の研究としてDALBAR QAIB 2024 は、Average Equity Investor 16.54% vs S&P500 25.02% で、848bpのギャップを示している(異論もある)。
これは何を意味するか。投資家は市場のリターンそのものを得ていない。売買のタイミングを間違えることで、ファンドが提供するリターンから約1割を削って受け取っている。最大の敵は市場の変動ではなく、変動に対する自分の反応なのだ。
損失の痛みが利益の2倍以上あるなら、暴落した瞬間に「口座のアプリをアンインストールして見ない」のが一番有効な対策じゃないのか?
いわゆる気絶投資法ですね。ただ実際の暴落では、ニュースやSNSを通じて嫌でも情報が耳に入ってきます。見ないふりでやり過ごそうとするより、「損失回避という心理のバグが今まさに発動している」と客観的に自覚できる仕組みを平時に作っておく方が、不意の狼狽売りを防ぎやすいと思います。
『売らないで済む構造』の実装 — 5つの設計指針
ここまでの4レイヤーを踏まえて、暴落時に「売らないで済む構造」を個人が実装する5つの指針を提示する。
指針①:生活防衛費を別に確保する(NISAは余剰資金で)
生活費の6ヶ月〜1年分を現金で別口座に保有。これがない状態でNISAに突っ込むと、暴落と生活イベント(失業・医療費)が重なった瞬間に売却を強制される。新NISAは余剰資金で運用する前提で設計されている。
指針②:積立は機械化する(つみたて投資枠を使い切る)
毎月定額の自動積立。判断を介さない機械的な買付は、暴落時に「買えなかった」後悔も「高値掴み」の後悔も構造的に消す。新NISAのつみたて投資枠は月10万円まで。大半の家計にとって、これで十分な積立規模になる。
指針③:ポートフォリオを分散する(市場集中のリスクを避ける)
日本バブルの34年・NASDAQ ITバブルの15年は、一国・一セクター集中のリスクを示す実例。全世界株(オルカン)または複数市場のインデックスを中心に据えることで、回復時間の極端化を避ける。S&P500オンリーも米国集中のリスクは残る。
指針④:暴落時の行動ルールを事前に決める
「-30%になっても継続」「-40%なら追加投資を検討」など、数字を入れた行動ルールを平時に書き留めておく。暴落の最中に考え始めると、プロスペクト理論が判断を歪める。事前の紙一枚が、1,000万円の判断を守る。
指針⑤:部分売却オプションを覚えておく
緊急時は保有資産の一部だけを売却して、残りは持ち続ける。新NISAの枠復活ルールがこれを現実的にする。「全部売る vs 全部持つ」の二択を避ける。「半分売って気持ちを落ち着け、半分で回復を待つ」のも有効な戦略。
指針⑤の部分売却じゃが、「半分だけ売って気持ちを落ち着ける」なんて、結局は損切りを中途半端に正当化しとるだけじゃないのか? 意地でも1株も売らんのが正解じゃろ。
理論上の最大リターンは全額保有です。ですが、恐怖で夜も眠れずに100%全決済してしまうくらいなら、20〜30%だけ現金化して心拍数を落とす方が、大破を防ぐ実務としては合理的だと思います。枠も翌年戻りますし。
「1円も損したくない」と突っ張るやつほど、一番底の日に耐えきれなくなって全部投げる。人間は機械じゃないんだから、息継ぎの逃げ道を用意しておく方が結果的に生き残るんだよ。
2024年8月の『実データ』で振り返る — 83.2%は売らなかった
実際、2024年8月の暴落で、日本の新NISA民はどう行動したか。日本証券業協会『新NISA白書 2024』(2025年6月30日公表) が明確な数字を示している。
- 2024年中に1銘柄も売却しなかった層:つみたて投資枠 83.2%、成長投資枠 75.3%
つまり新NISA民の大多数は売っていない。8月5日の悲鳴はSNSで目立ったが、集計データでは「売らなかった人」が圧倒的多数派だ。これは、新NISA制度設計の狙い通りの結果と言える。
「長期・積立・分散」を金融庁がキャンペーンしてきた効果が、最初の大暴落で初めて検証された。結論としては、制度が耐えるように設計されていれば、多くの人は耐える。売った少数派が目立つが、データは別の物語を語っている。
ただし注意点がある。「売らなかった」の中には「売りたいけど方法がわからない」「含み損を見ないようにしていた」も含まれる可能性がある。真に積極的に「持ち続けた」人と、消極的に「動けなかった」人は、心理的に別物だ。次の暴落が長引いた場合(リーマンの4年、ITバブルの15年)、消極的な層は脱落しうる。
83%もの人が売らなかったなら、SNSの悲鳴は大げさで、実はみんな何もしなくても自然に耐えられたんじゃないのか?
それは今回、わずか2日で急速に戻したからですね。もしリーマンショックのように下落が数年続いた場合、83%の中に含まれる「単に忙しくて見ていなかった層」や「操作が分からず固まっていた層」がどこまで耐えられるかは未知数です。短期の急落と、底が見えない長期低迷は、求められる耐性の種類がまったく違います。
まとめ — 制度と心理の両輪で設計する
本稿で整理した「新NISAで暴落を耐える」フレームワークをまとめる。
- 制度は耐えるように作られている(無期限・枠復活・非課税)
- 過去の暴落回復は市場と期間で全く違う(5ヶ月〜34年)
- 長期リターン7〜10%は暴落を含んだ数字(経路の途中で売ると届かない)
- 行動経済学の『心理バグ』が最大の損失源(損失回避2.25倍、投資家ギャップ年1.1pt)
- 5つの指針で『売らないで済む構造』を実装(生活防衛費・機械化・分散・事前ルール・部分売却)
次の暴落が来たとき、この5つの指針のうちいくつを持っているか——それが、新NISA民としての「耐え方」の成績表になる。2024年8月5日に何を感じたか、その記憶が風化する前に構造化する。それが本稿の目的だった。
5つの指針チェックリスト
| 確認項目 | 平時に行うこと |
|---|---|
| 生活防衛費 | 生活費を別に確保する |
| 積立 | 買付を機械化する |
| 分散 | ポートフォリオを分散する |
| 行動ルール | 暴落時のルールを事前に決める |
| 部分売却 | 全部売る以外の選択肢を知っておく |
新NISAハブシリーズ完結
本稿で『新NISA 制度の意図を読む』(ハブ)、『老後2,000万円問題を原文から読み直す』(子記事1)、本稿(子記事2)の3本クラスターが完成した。
- ハブ:制度の意図と4つの不安への応答、俯瞰的整理
- 子記事1:老後資金問題の根源、原文と現実のズレ、年代別の答え度
- 子記事2:運用中の最大の心理ハードル、制度と行動経済学の両面で耐え方を設計
3本を相互リンクで行き来することで、新NISAの全体像が立体的に把握できる設計。関連記事として家計防衛系 『物価高とどう付き合うか』、『ステルス増税サバイバル』、『実質賃金はどこまで回復したか』 もあわせて読むと、NISAが家計全体の中でどういうパーツかが見えてくる。
| シリーズ | 扱うテーマ |
|---|---|
| ハブ | 制度の意図と4つの不安への応答 |
| 子記事1 | 老後資金問題の原文と現実のズレ |
| 子記事2 | 暴落への制度・心理両面の備え |
暴落・急落の局面でどう動くかをさらに掘り下げたいなら、『関税ショック下の新NISA——「今すぐ売るべき?」に答える前に確認すべき4つの問い』 が具体的な判断フローを、『「新NISAが円安の原因」ってメディアが報じてるけど、本当?』 が「新NISA=円安犯人説」の真偽を一次データで検証している。
編集後記:暴落は必ず来る、しかし来ない日もある
2024年8月5日の日経平均-12.4%は、新NISA民にとって最初の本格的な試練だった。そして翌日の+10.23%で、市場は同じ人々に別のメッセージを投げた。「焦って売った人は、翌日買い戻せない位置にいる」——これが集合的に共有された学習だった。
次の暴落がいつ来るか、誰にもわからない。ただ確実なことは、新NISAに加入している以上、必ずどこかのタイミングで来ること。そのとき、この記事に書いた5つの指針を思い出してほしい。制度は耐えるように作られている。あなたの行動も、耐えるように設計できる。その両輪が揃えば、暴落は恐るべきものではなく、制度の耐性をテストする機会に変わる。
NT Media は、金融商品を推奨するメディアではない。制度と心理を構造化し、判断を読者に返す。これが煽りメディアとの最後の一線であり、本誌が広告主と読者の間で取る立ち位置である。本稿で「新NISAハブ」シリーズ3本がそろった。3本を行き来して、あなた自身の『NISAとの付き合い方』を設計してほしい。
参考文献・検証ログ
- 日経公式『2024年8月の日経平均株価』
- SNSには「損切った」「何これ」「もうやめる」
- 金融庁 NISA特設サイト
- myINDEX「過去97年の暴落・回復一覧」
- Bloomberg「Dot-Com Nightmare Is Over」
- 楽天トウシル「34年前バブル前夜」
- Fidelity
- Macrotrends
- NYU Stern Damodaran 1928-2024データ
- iShares ACWI ETF
- JPX
- Vanguard『Cost averaging: Invest now or temporarily hold your cash』(2023年2月)
- Daniel Kahneman & Amos Tversky (1979)「Prospect Theory: An Analysis of Decision under Risk」Econometrica 47(2)
- Tversky & Kahneman (1992)
- Morningstar「Mind the Gap 2024」
- DALBAR QAIB 2024
- 日本証券業協会『新NISA白書 2024』(2025年6月30日公表)
Score Breakdown
90点。参照が揃っていて、公開後の更新も追いやすい状態です。
調べる
参照 17 本。一次情報 1 本 / 二次情報 2 本を当てて、本文の芯を固める。
確かめる
90pt で監査を通し、2026-04-19 JST に公開できる形へ整える。
残す
公開 0 回。更新の入口を開けておいて、あとから辿れるようにする。
この経過表示は publish_audit.jsonl と記事の監査メタをもとに、 ビルド時にまとめて描画しています。更新は再デプロイで反映されます。
更新・訂正履歴
更新履歴
- 2026-04-19: 初稿公開。『新NISA ハブ』シリーズ子記事2(暴落対策)。
訂正履歴
- 2026-08-18: 一般NISAの非課税期間終了時の扱いを『強制的に損失確定』から、売却または課税口座への払い出しを選ぶ必要がある旨に訂正。金融庁『2023年までのNISA』を確認。
参考資料
- 参考日経公式『2024年8月の日経平均株価』indexes.nikkei.co.jp
- 参考SNSには「損切った」「何これ」「もうやめる」nikkei.com
- 一次金融庁 NISA特設サイトfsa.go.jp
- 参考myINDEX「過去97年の暴落・回復一覧」myindex.jp
- 参考Bloomberg「Dot-Com Nightmare Is Over」bloomberg.com
- 参考楽天トウシル「34年前バブル前夜」media.rakuten-sec.net
- 参考Fidelityfidelity.com
- 参考Macrotrendsmacrotrends.net
- 参考NYU Stern Damodaran 1928-2024データpages.stern.nyu.edu
- 参考iShares ACWI ETFblackrock.com
- 参考JPXjpx.co.jp
- 参考Vanguard『Cost averaging: Invest now or temporarily hold your cash』(2023年2月)corporate.vanguard.com
- 参考Daniel Kahneman & Amos Tversky (1979)「Prospect Theory: An Analysis of Decision under Risk」Econometrica 47(2)web.mit.edu
- 参考Tversky & Kahneman (1992)link.springer.com
- 参考Morningstar「Mind the Gap 2024」morningstar.com
- 参考DALBAR QAIB 2024dalbar.com
- 参考日本証券業協会『新NISA白書 2024』(2025年6月30日公表)jsda.or.jp